안녕하세요, IBK기업은행입니다.
최근 젊은 세대도 노후 대비에 부쩍 관심이 늘었는데요.
저축, 투자 등 다양한 노후 대비 방법이 있지만
세액공제 연금상품인 '개인형IRP'와 '연금저축펀드' 중에서
어떤 상품에 가입해야 할지 고민하는 분들이 많습니다.
오늘은 개인형IRP와 연금저축펀드의
차이점에 대해 알아보겠습니다!
세액 공제 연금 상품
개인형IRP란?
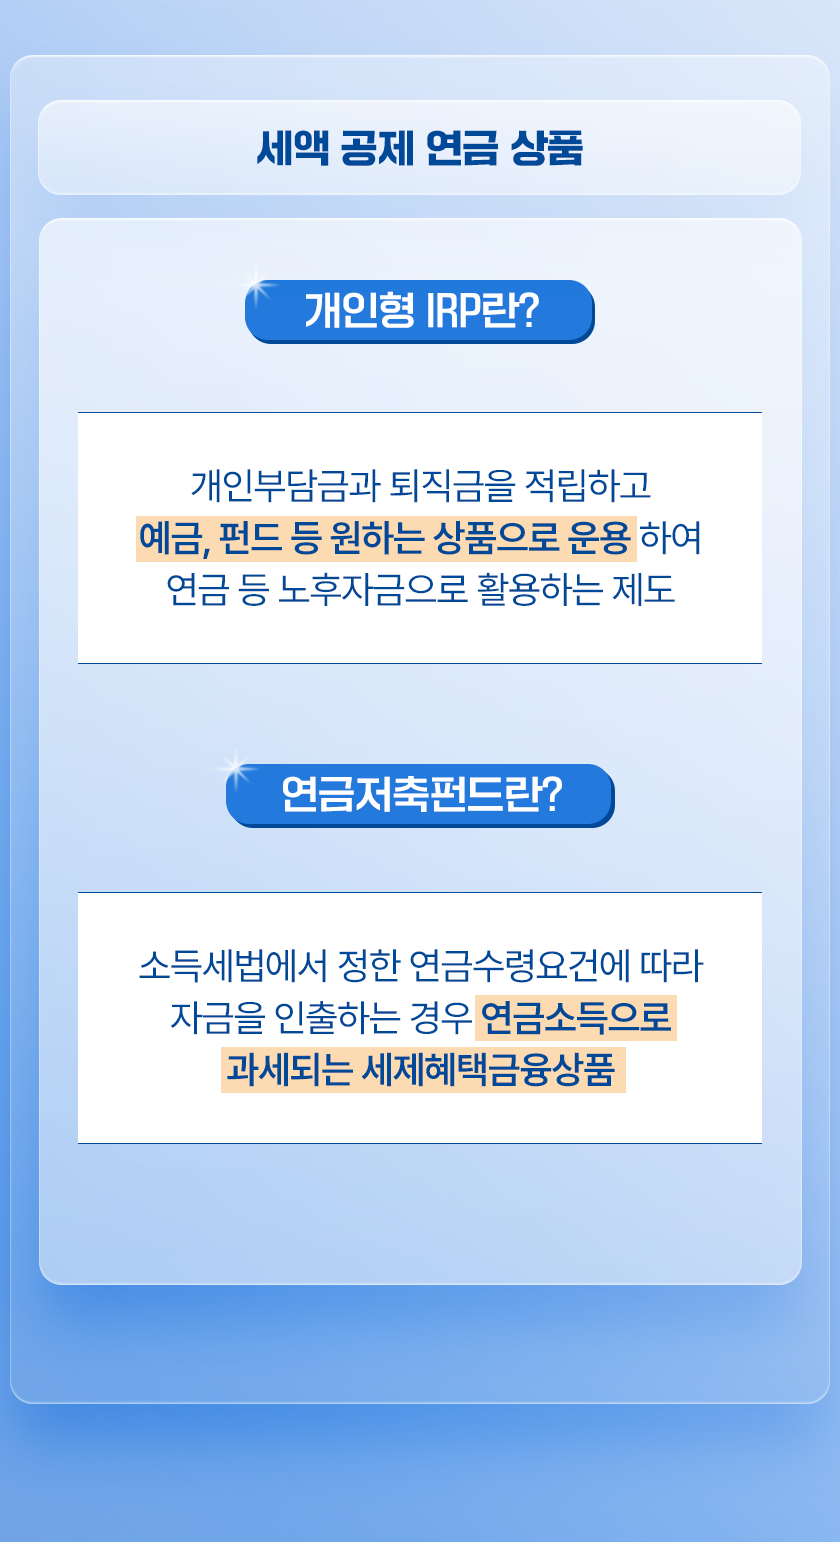
근로자가 이직 또는 퇴직할 때 수령한
퇴직 급여(퇴직금)를 적립하여 노후 소득 재원으로
활용할 수 있도록 한 제도입니다.
근로자가 자비로 납입이 가능하고 금액은
연말정산할 때 세액공제가 가능합니다!
연금저축펀드란?
소득세법에서 정한 연금수령요건에 따라
자금을 인출하는 경우 연금소득으로
과세되는 세제혜택금융상품입니다.
연금저축의 종류에는 연금저축신탁,
연금저축펀드, 연금저축보험이 있습니다.
이용 비중이 가장 높은
개인형IRP와 연금저축펀드를 비교해 보겠습니다!
Q: 개인형IRP와 연금저축펀드는 무엇이 다른가요?
A: 세액 공제 연금 상품이라는 점에서 유사하지만
공제 한도, 운용 규제, 중도 인출 여부 등에 차이가 있습니다.
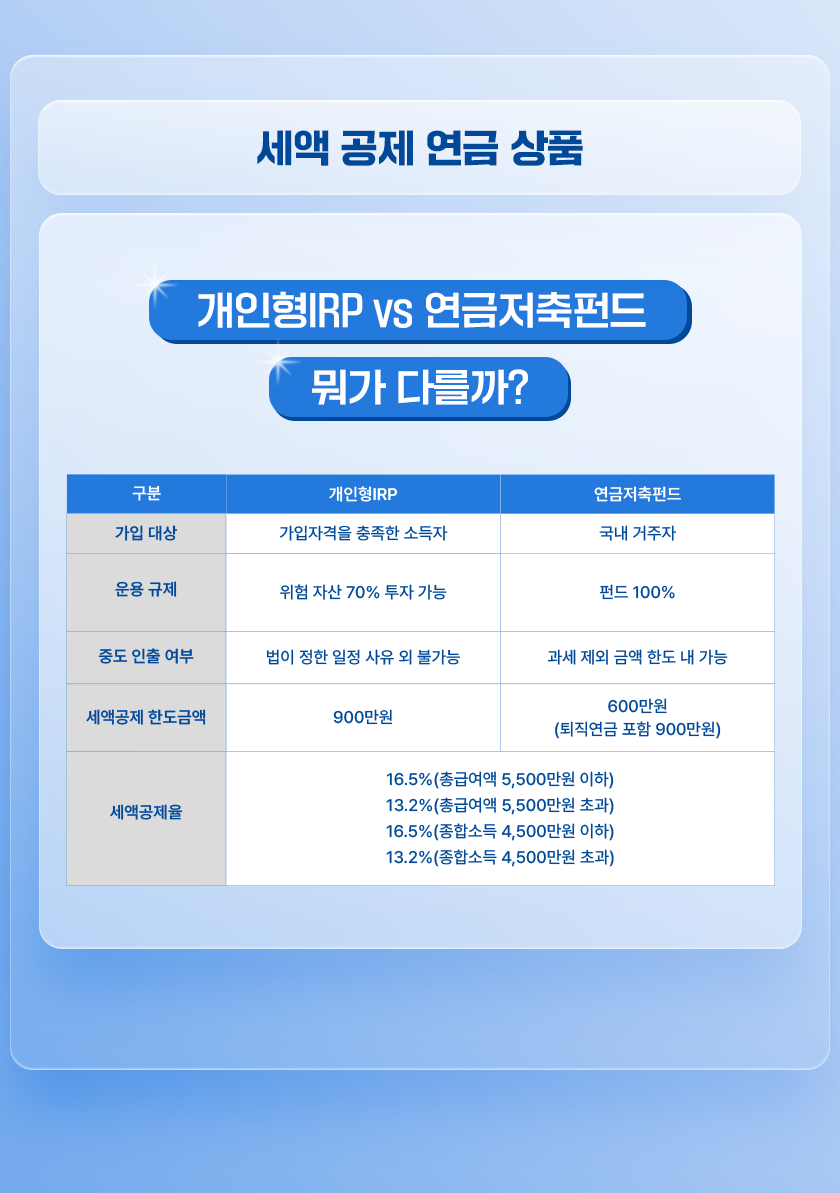
| 구분 | 개인형IRP | 연금저축펀드 |
| 가입 대상 | 가입자격을 충족한 소득자 | 국내 거주자 |
| 운용 규제 | 위험 자산 70% 투자 가능 | 펀드 100% |
| 중도 인출 여부 | 법이 정한 일정 사유 외 불가능 | 과세 제외 금액 한도 내 가능 |
| 세액공제 한도금액 | 900만원 | 600만원 (퇴직연금 포함900만원) |
| 세액공제율 | 16.5%(총급여액 5,500만원 이하) 13.2%(총급여액 5,500만원 초과) 16.5%(종합소득 4,500만원 이하) 13.2%(종합소득 4,500만원 초과) |
|
[가입 대상]
개인형IRP는 가입자격을 충족한 소득자가 가입 가능하며,
연금저축펀드는 국내 거주자가 가입 가능
[운용 규제]
개인형IRP는 위험자산 투자 비중이 70%까지로 제한,
연금저축펀드는 펀드에 100% 투자 가능
[중도 인출 여부]
개인형IRP는 법이 정한 일정 사유 외에는 중도 인출이 제한되며
연금저축펀드는 과세 제외 금액 한도 내에서 중도 인출이 가능
[세액공제 한도금액]
개인형 IRP는 연금저축 납입액을 포함해
연 최대 900만원까지,
연금저축펀드는 연 최대 600만 원까지 가능
[세액공제율]
총 급여액 5,500만원 이하, 종합소득 4,500만원 이하는 16.5%
총 급여액 5,500만원 초과, 종합소득 4,500만원 초과는 13.2%가 적용
Q: 개인형IRP와 연금저축펀드, 가입시 주의할 점이 있을까요?
A: 연말정산 시 세액 공제를 최대한도(900만 원)까지 받고 싶다면?
연금저축펀드 만으로 부족하니 개인형IRP에 추가로 가입해야 가능해요.
동일한 상품 내에서 금융회사를 변경하는 경우
(IRP 간 이전 또는 연금저축 펀드 간 이전)에는 제한이 없지만
서로 다른 상품 간 이전하는 경우에는
소득세법에서 정한 요건을 충족해야만 가능해요.
따라서 요건 충족 여부를 먼저 확인해야 합니다.
오늘은 개인형IRP와 연금저축펀드에 대해 알아보았습니다.
비슷하지만 다른 개인형IRP와 연금저축펀드!
두 가지 상품의 차이점을 꼭 알아두셔서
현명하게 노후 대비하시길 바랍니다
앞으로도 IBK기업은행이 생활에 도움이 되는
다양한 정보를 가득 담아 돌아오겠습니다. 감사합니다.
'라이프 log' 카테고리의 다른 글
| 종부세 절세 가이드! 놓치지 말아야 할 공제·특례 제도 (0) | 2026.10.23 |
|---|---|
| 2027년 건강보험, 보험료는 그대로! 달라지는 보장 혜택은? (0) | 2026.10.20 |
| 사망자 명의 금융거래 신속차단 시스템 자세히 알아보기 (0) | 2026.10.14 |
| 단기 육아휴직이란? 사용 방법부터 기간∙횟수까지 총정리 (0) | 2026.10.06 |
| 2026년 세제개편안 발표! 내 세금은 어떻게 달라질까? (0) | 2026.09.28 |


댓글