안녕하세요, IBK기업은행입니다.
종합부동산세는 주택 보유 현황과 공제·특례 적용 여부에 따라
세금 부담이 달라질 수 있는데요.
특히 2026년부터 달라지는 과세 기준과 기본공제,
신고·신청 시 알아두어야 할 특례 제도를
미리 확인하는 것이 중요합니다.
오늘은 IBK기업은행과 함께 종합부동산세의
주요 변경사항과 절세를 위해
알아두면 좋은 공제·특례 제도를 살펴보겠습니다.
종부세 신고∙신청 시 알아부어야 할 공제∙특례
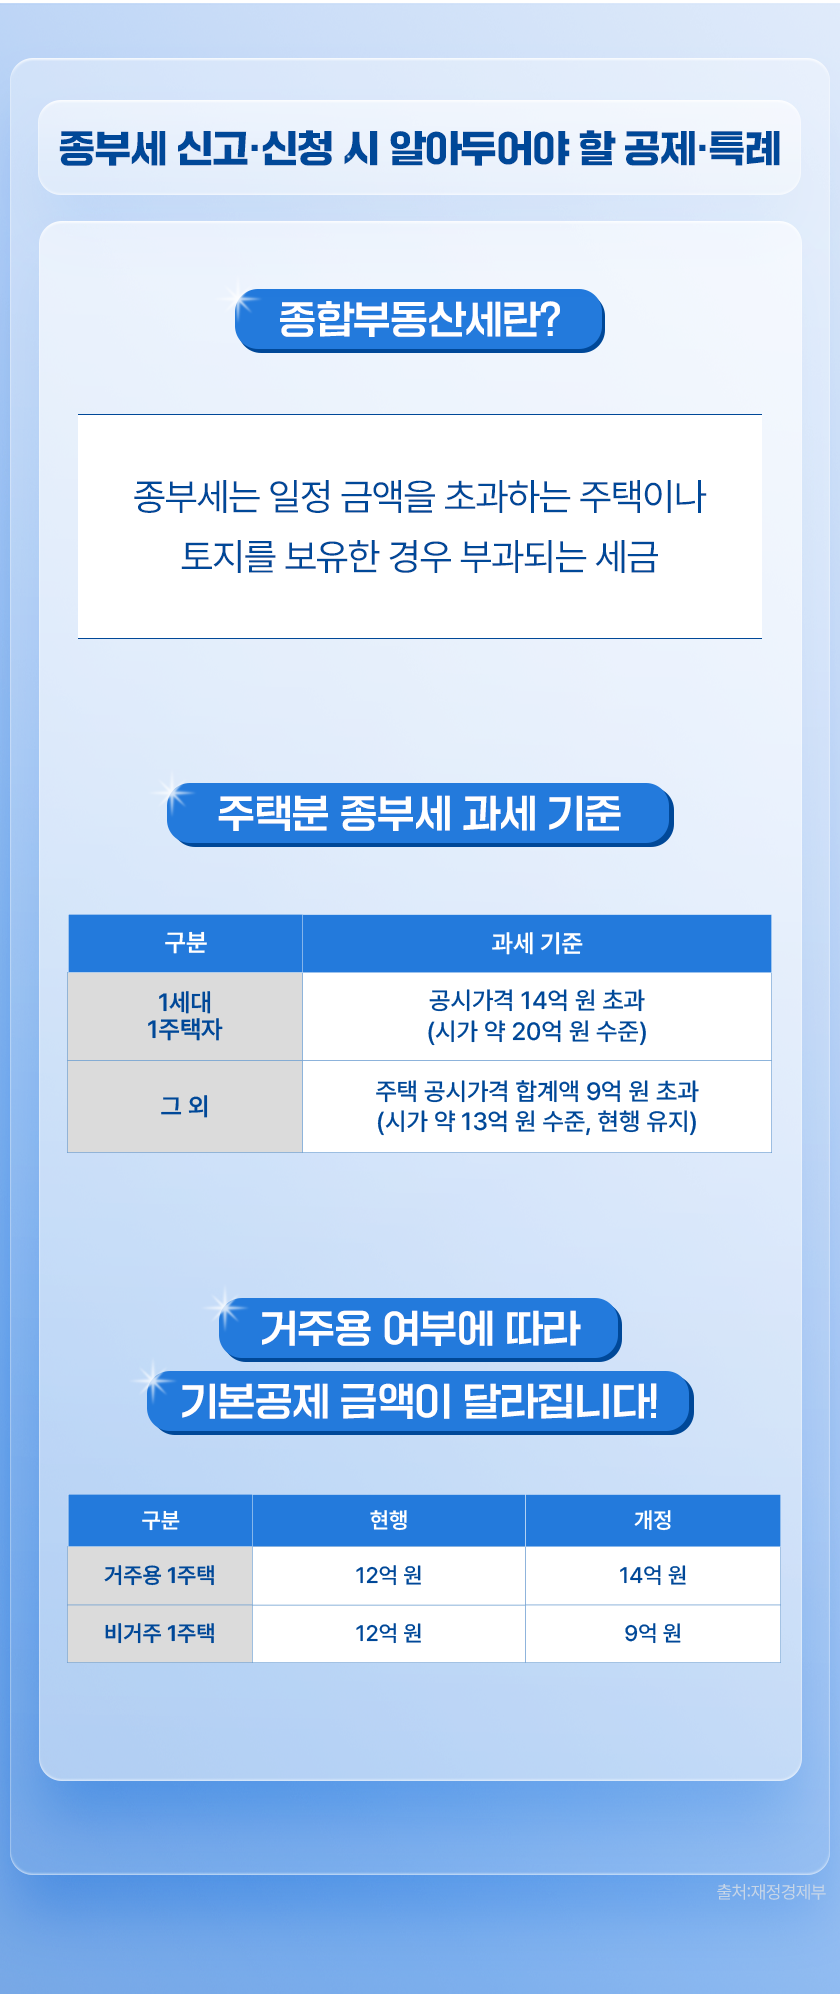
종합부동산세란?
종부세는 일정 금액을 초과하는 주택이나
토지를 보유한 경우 부과되는 세금입니다.
주택분 종부세 과세 기준은 아래와 같습니다.
| 구분 | 과세 기준 |
| 1세대 1주택자 |
공시가격 14억 원 초과 (시가 약 20억 원 수준) |
| 그 외 | 주택 공시가격 합계액 9억 원 초과 (시가 약 13억 원 수준, 현행 유지) |
또한 거주용 여부에 따라
기본공제 금액이 달라집니다!
| 구분 | 현행 | 개정 |
| 거주용 1주택 | 12억 원 | 14억 원 |
| 비거주 1주택 | 12억 원 | 9억 원 |
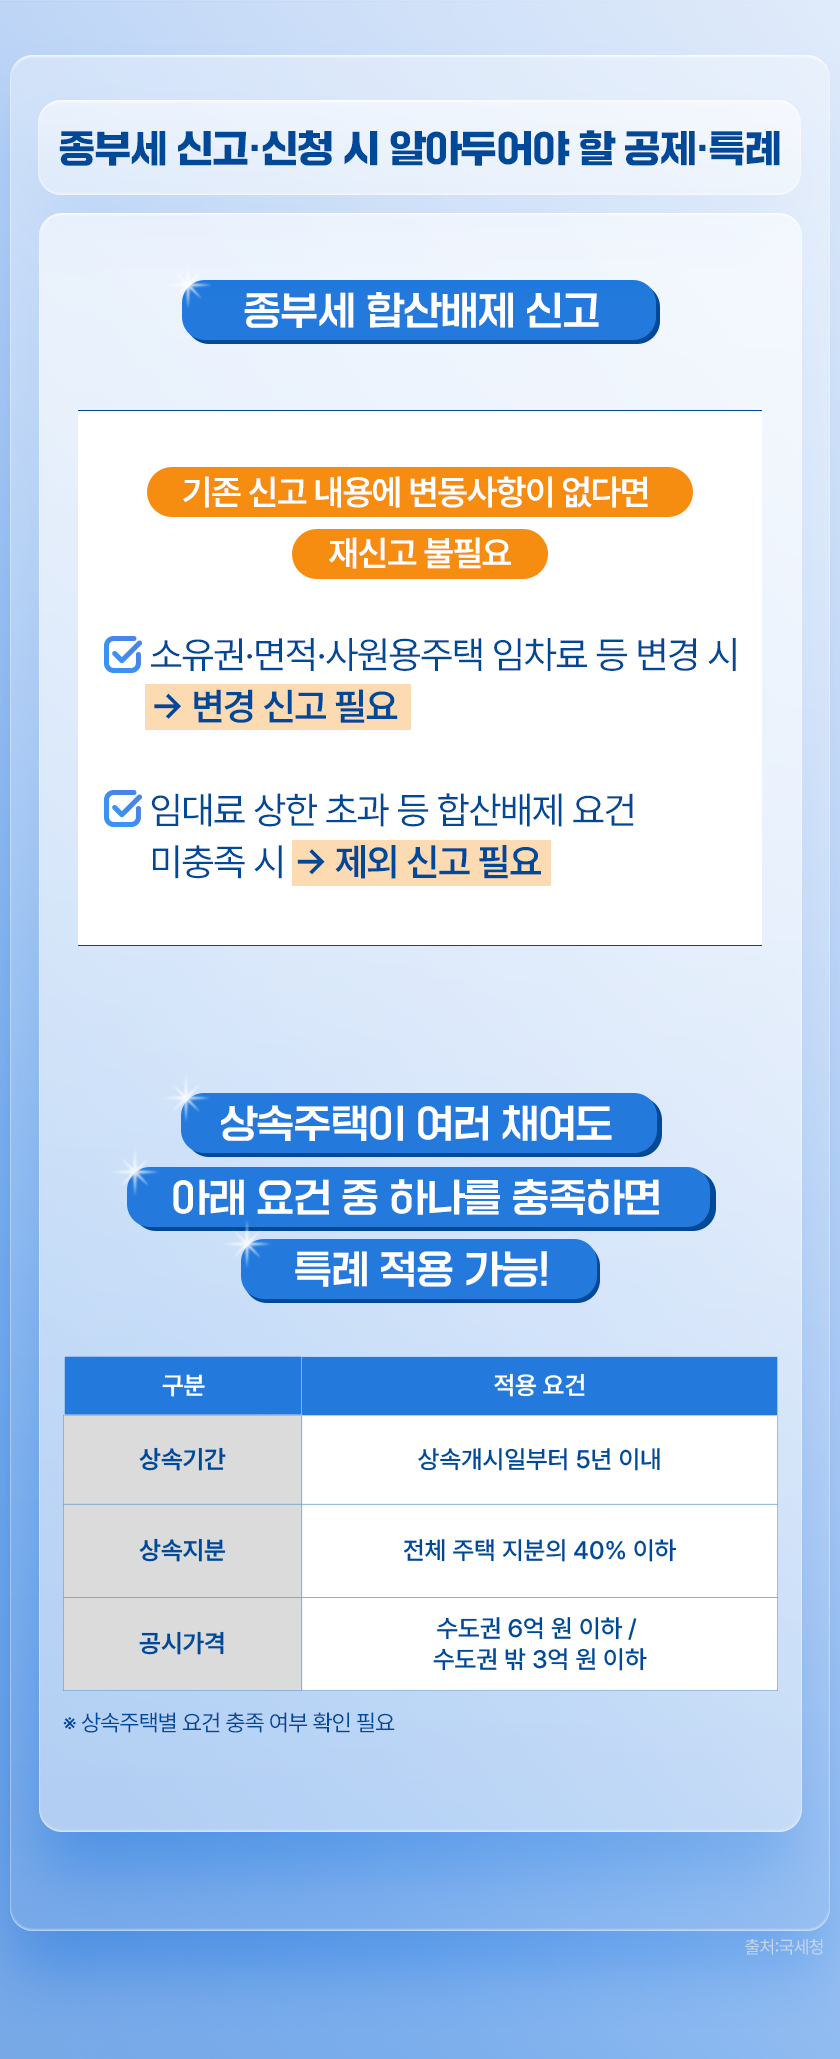
지난해 합산배제 신고를 완료했다면
기존 신고 내용에 변동사항이 없는 경우
다시 신고하지 않아도 됩니다.
다만, 소유권이나 면적, 사원용주택 임차료 등에
변동이 있다면 신고기간 내 변경사항을 반영해야 하는데요.
임대료 상한 초과 등으로 합산배제 요건을 충족하지 못하게 된 경우에도
합산배제 대상에서 제외하는 신고가 필요합니다.
상속주택이 여러 채여도
일정 요건을 충족하면 특례 적용이 가능합니다!
| 구분 | 적용 요건 |
| 상속기간 | 상속개시일부터 5년 이내 |
| 상속지분 | 전체 주택 지분의 40% 이하 |
| 공시가격 | 수도권 6억 원 이하 / 수도권 밖 3억 원 이하 |
※ 상속주택별 요건 충족 여부 확인 필요
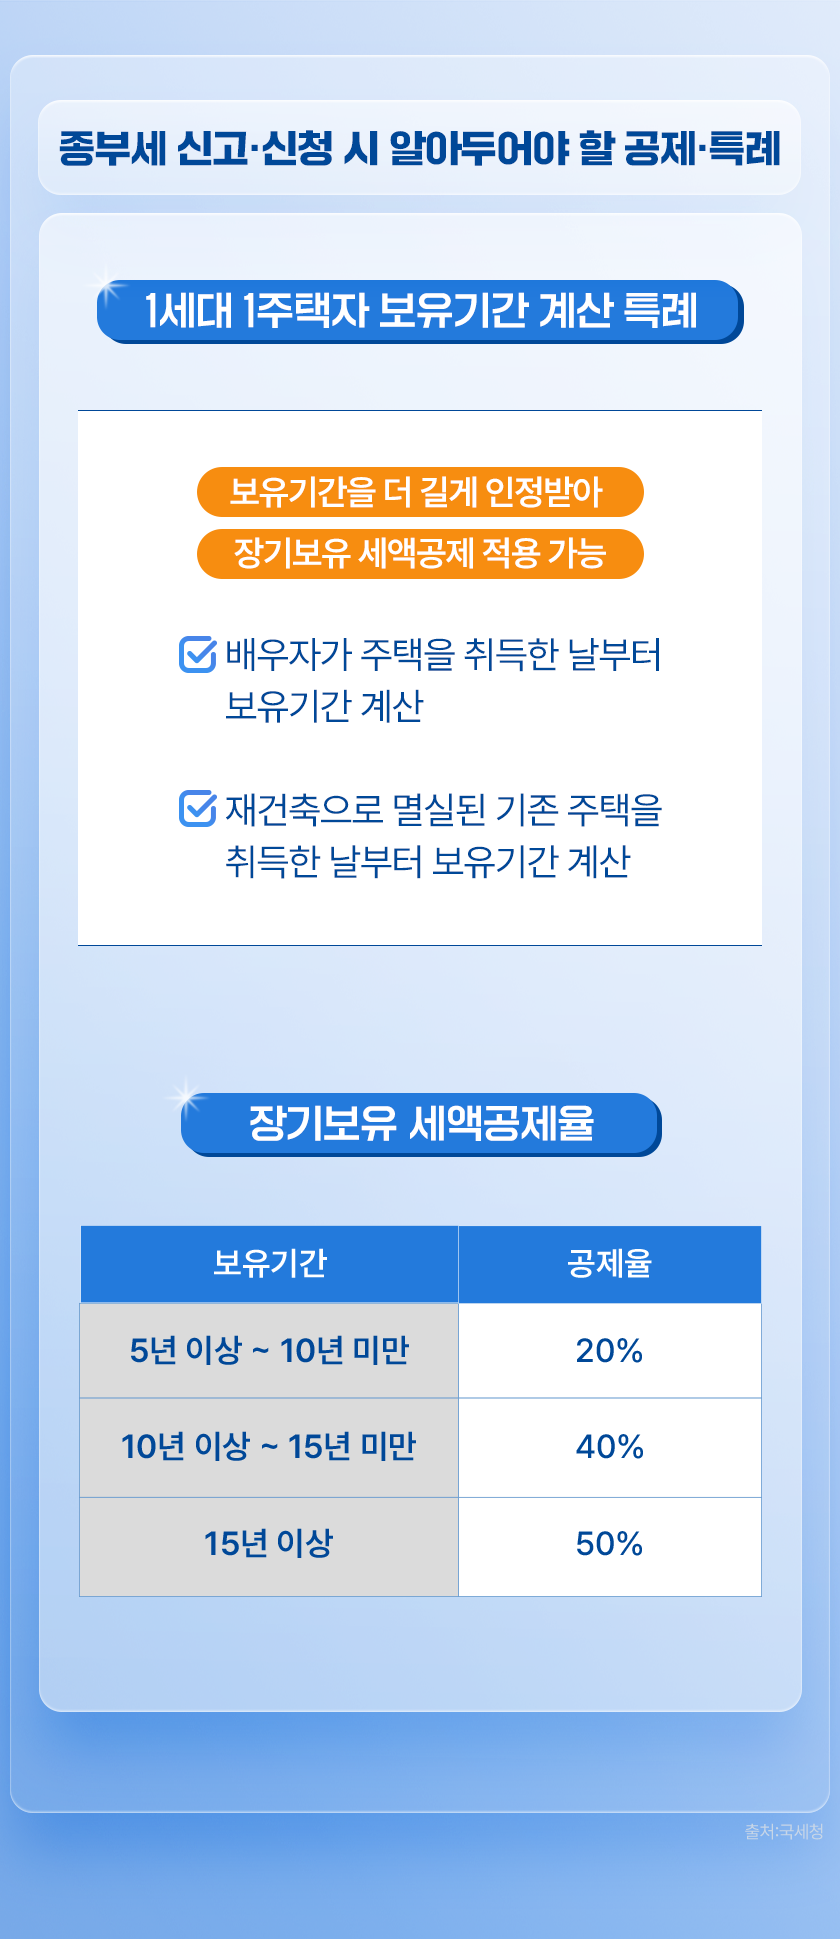
[1세대 1 주택자 보유기간 계산 특례]
보유기간을 더 길게 인정받아
장기보유 세액공제 적용이 가능합니다.
✓ 배우자가 주택을 취득한 날부터보유기간 계산
✓ 재건축으로 멸실된 기존 주택을 취득한 날부터 보유기간 계산
[장기보유 세액공제율]
| 보유기간 | 공제율 |
| 5년 이상 ~ 10년 미만 | 20% |
| 10년 이상 ~ 15년 미만 | 40% |
| 15년 이상 | 50% |
보유기간이 5년 이상이면 20%, 10년 이상이면 40%,
15년 이상이면 최대 50%의
장기보유 세액공제율이 적용됩니다.
따라서 보유기간 계산 특례 적용 대상에 해당하는지
미리 확인하는 것이 좋습니다.
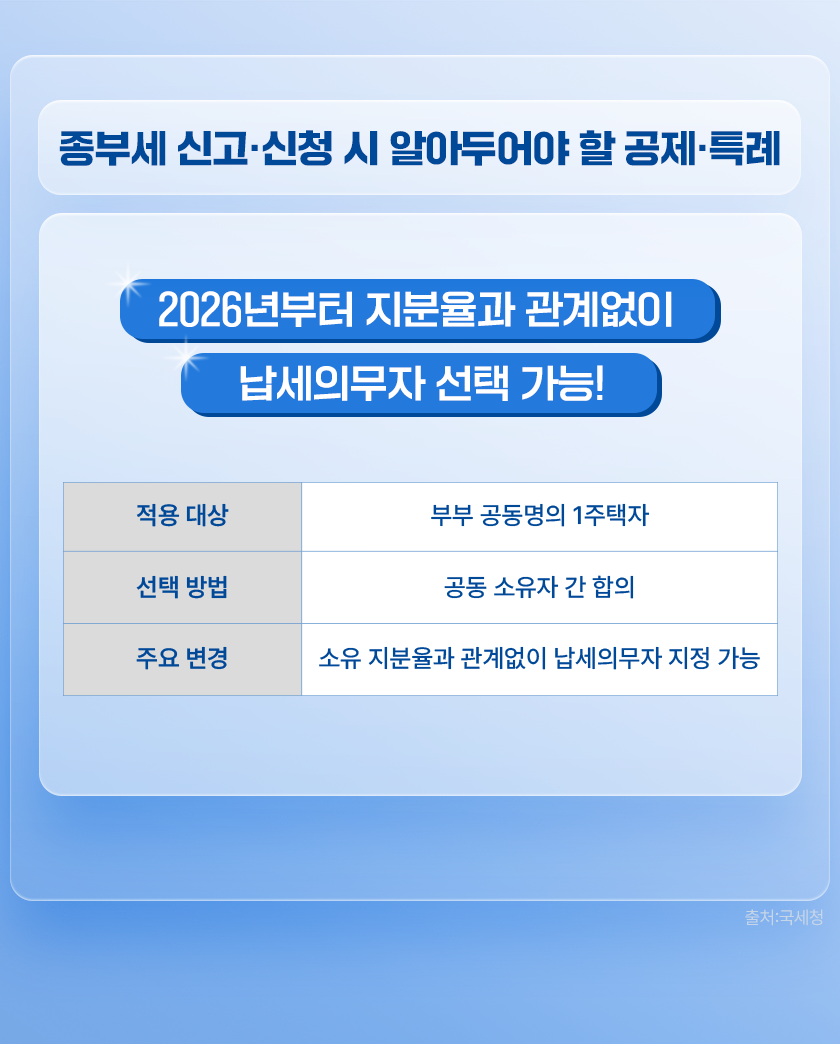
2026년부터 지분율과 관계없이
납세의무자 선택이 가능합니다!
| 적용 대상 | 부부 공동명의 1주택자 |
| 선택 방법 | 공동 소유자 간 합의 |
| 주요 변경 | 소유 지분율과 관계없이 납세의무자 지정 가능 |
오늘 알려드린 종부세 절세 꿀팁을 활용해
본인에게 적용 가능한 공제·특례 제도를 확인하고,
놓치는 혜택 없이 현명하게 세금을 관리해 보시기 바랍니다!

'라이프 log' 카테고리의 다른 글
| 2027년 건강보험, 보험료는 그대로! 달라지는 보장 혜택은? (0) | 2026.10.20 |
|---|---|
| 사망자 명의 금융거래 신속차단 시스템 자세히 알아보기 (0) | 2026.10.14 |
| 단기 육아휴직이란? 사용 방법부터 기간∙횟수까지 총정리 (0) | 2026.10.06 |
| 2026년 세제개편안 발표! 내 세금은 어떻게 달라질까? (0) | 2026.09.28 |
| 나이롱 환자 과잉진료 막는다! 자동차손해배상 보장법 개정 (0) | 2026.09.10 |


댓글