안녕하세요, IBK기업은행입니다.
AI 기술이 빠르게 확산되면서 이를 뒷받침하는 반도체 산업의 중요성도 함께 커지고 있습니다. 특히 반도체는 하나의 기업이 모든 과정을 담당하는 것이 아니라 설계부터 생산, 후공정, 소재·부품·장비까지 다양한 기업이 연결된 공급망을 통해 만들어지는데요.
오늘은 IBK기업은행 경제연구소의 「AI가 키우는 반도체, 기회는 공급망에 있다」를 바탕으로 AI 시대 반도체 산업의 변화와 공급망 속 성장 기회를 살펴보겠습니다.
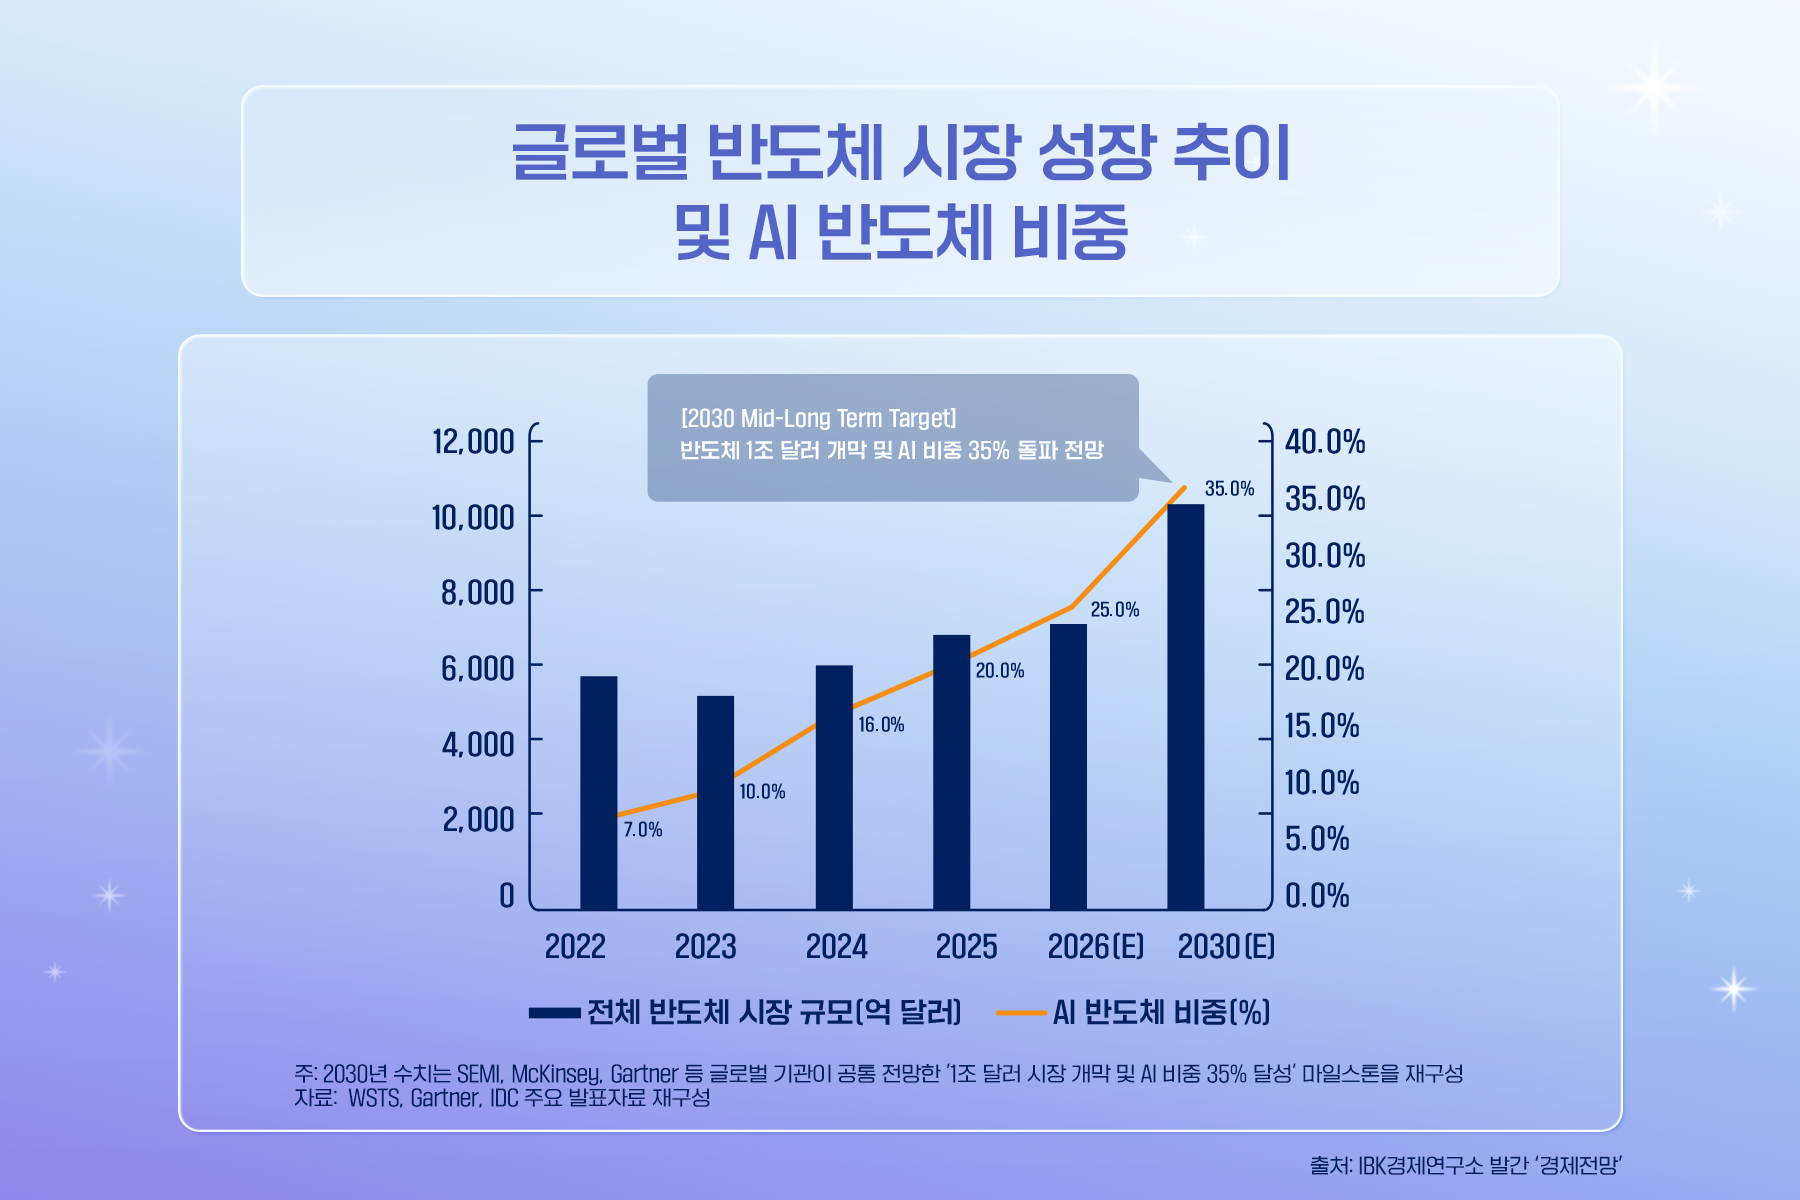
AI 확산으로 구조적 성장 국면에 들어선 반도체 산업

생성형 AI가 확산되면서 AI 서버와 GPU, HBM 등 AI 반도체 수요가 빠르게 증가하고 있습니다. 이에 따라 글로벌 반도체 시장 역시 AI를 중심으로 한 구조적 성장 국면으로 전환되는 모습입니다.
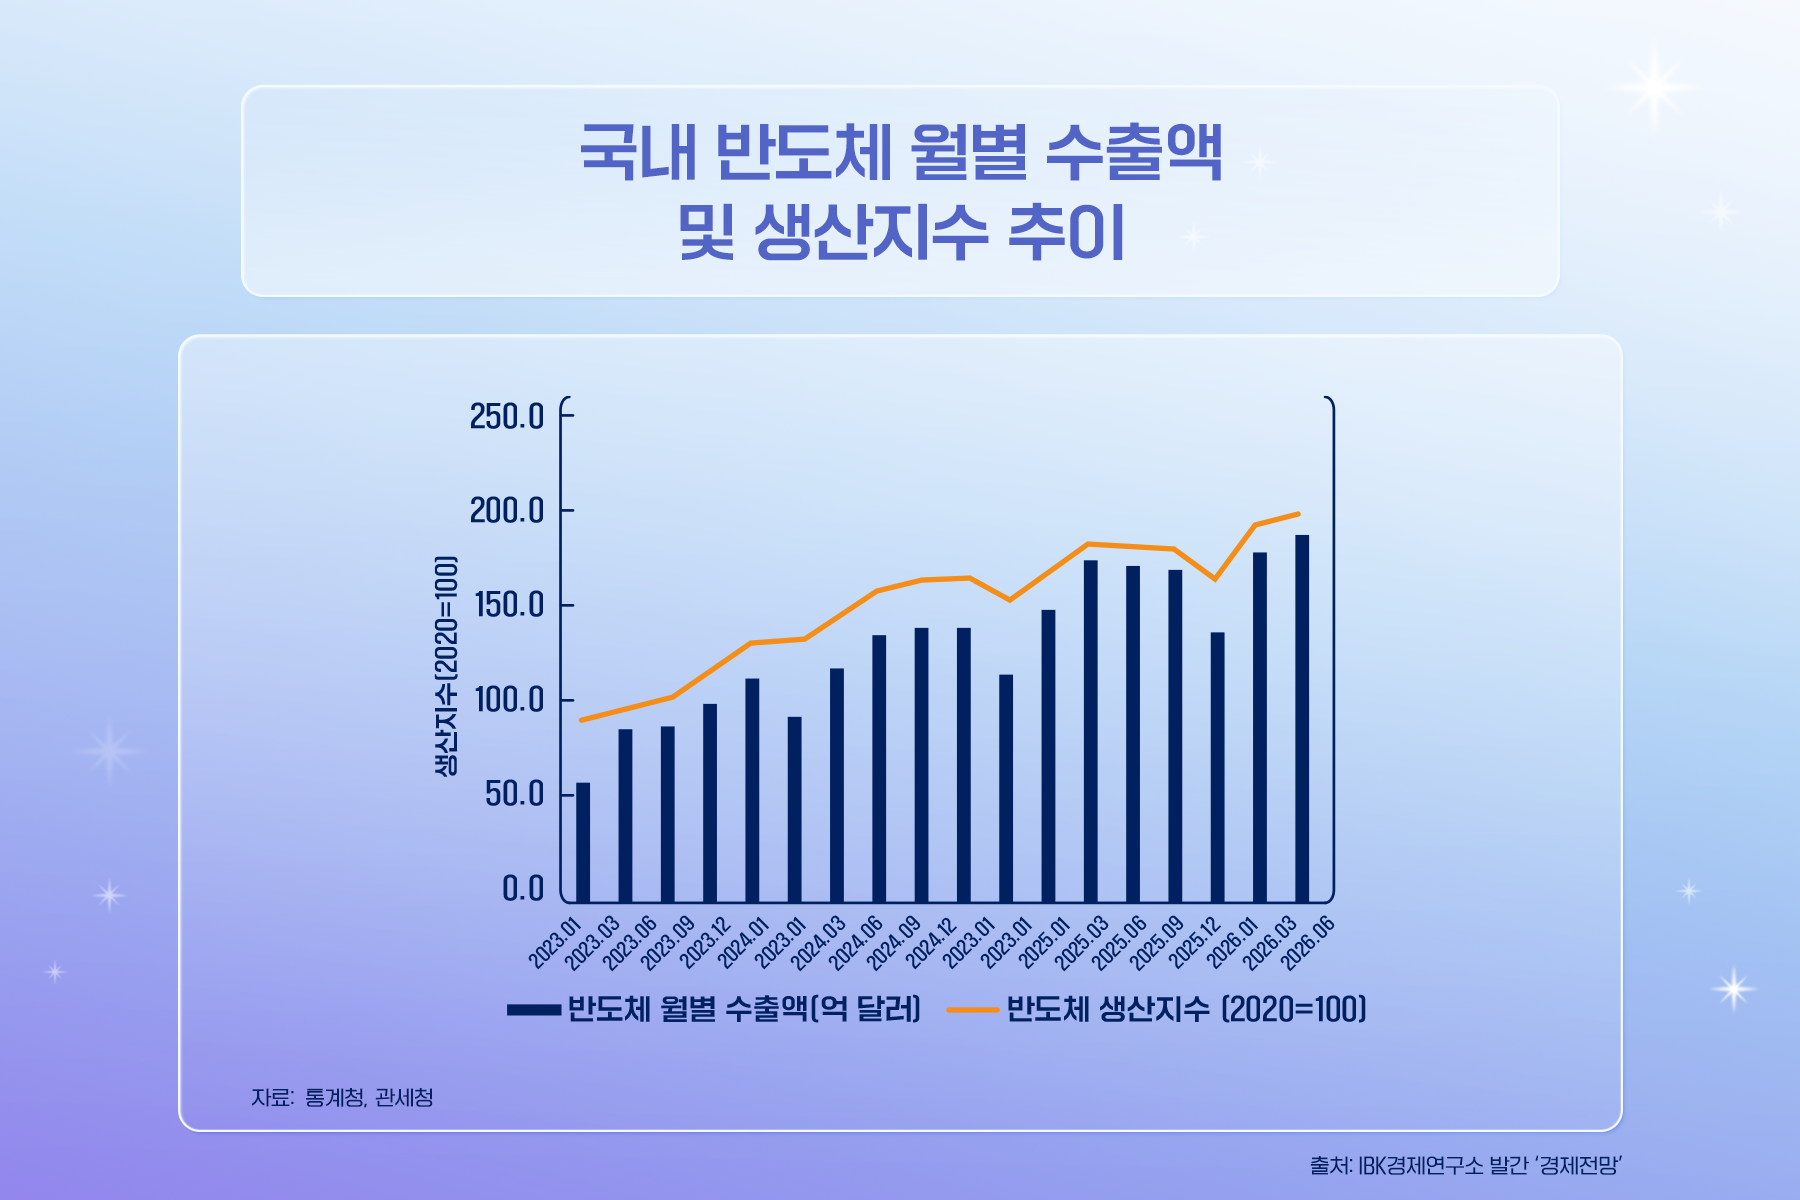
국내에서도 AI 반도체 수요 확대에 대응해 생산능력이 늘어나면서 반도체 생산과 수출이 메모리를 중심으로 빠르게 확대되고 있습니다. 실제 국내 반도체 생산은 2014년 74조 원에서 2024년 211조 원으로 약 2.8배 증가했습니다.
한편 미·중 기술경쟁 이후 주요국의 반도체 산업정책도 변화하고 있습니다. 단순히 생산능력을 확대하는 데 그치지 않고 핵심 기술과 안정적인 공급망을 확보하는 방향으로 경쟁이 확대되고 있습니다.
반도체 호황의 성과는 공급망 단계별로 차이
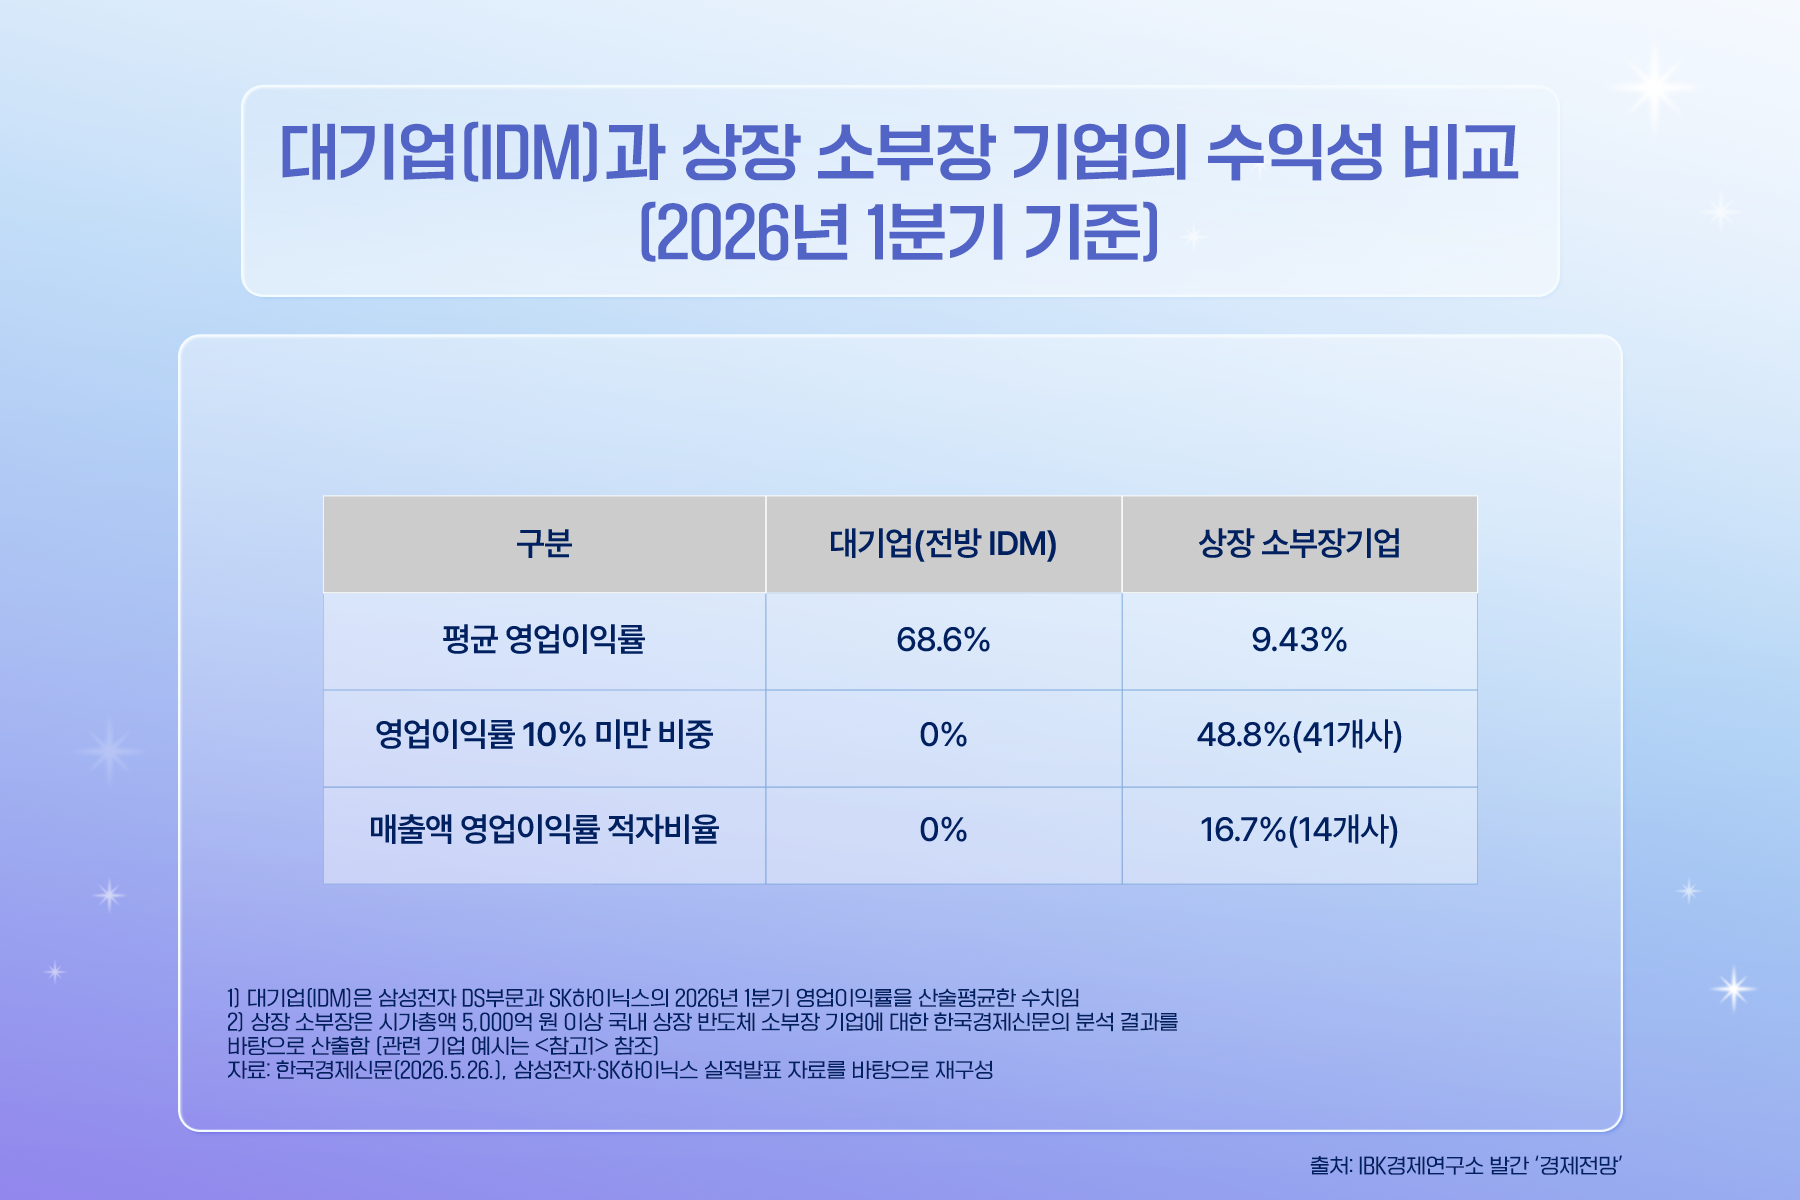
반도체 산업이 성장하고 있지만 그 성과가 모든 기업에 동시에 나타나는 것은 아닙니다.
AI 반도체 수요 확대에 힘입어 삼성전자와 SK하이닉스 등 국내 종합반도체기업(IDM)의 실적이 먼저 개선되면서 반도체 호황의 성과도 대기업을 중심으로 우선 가시화되고 있습니다.
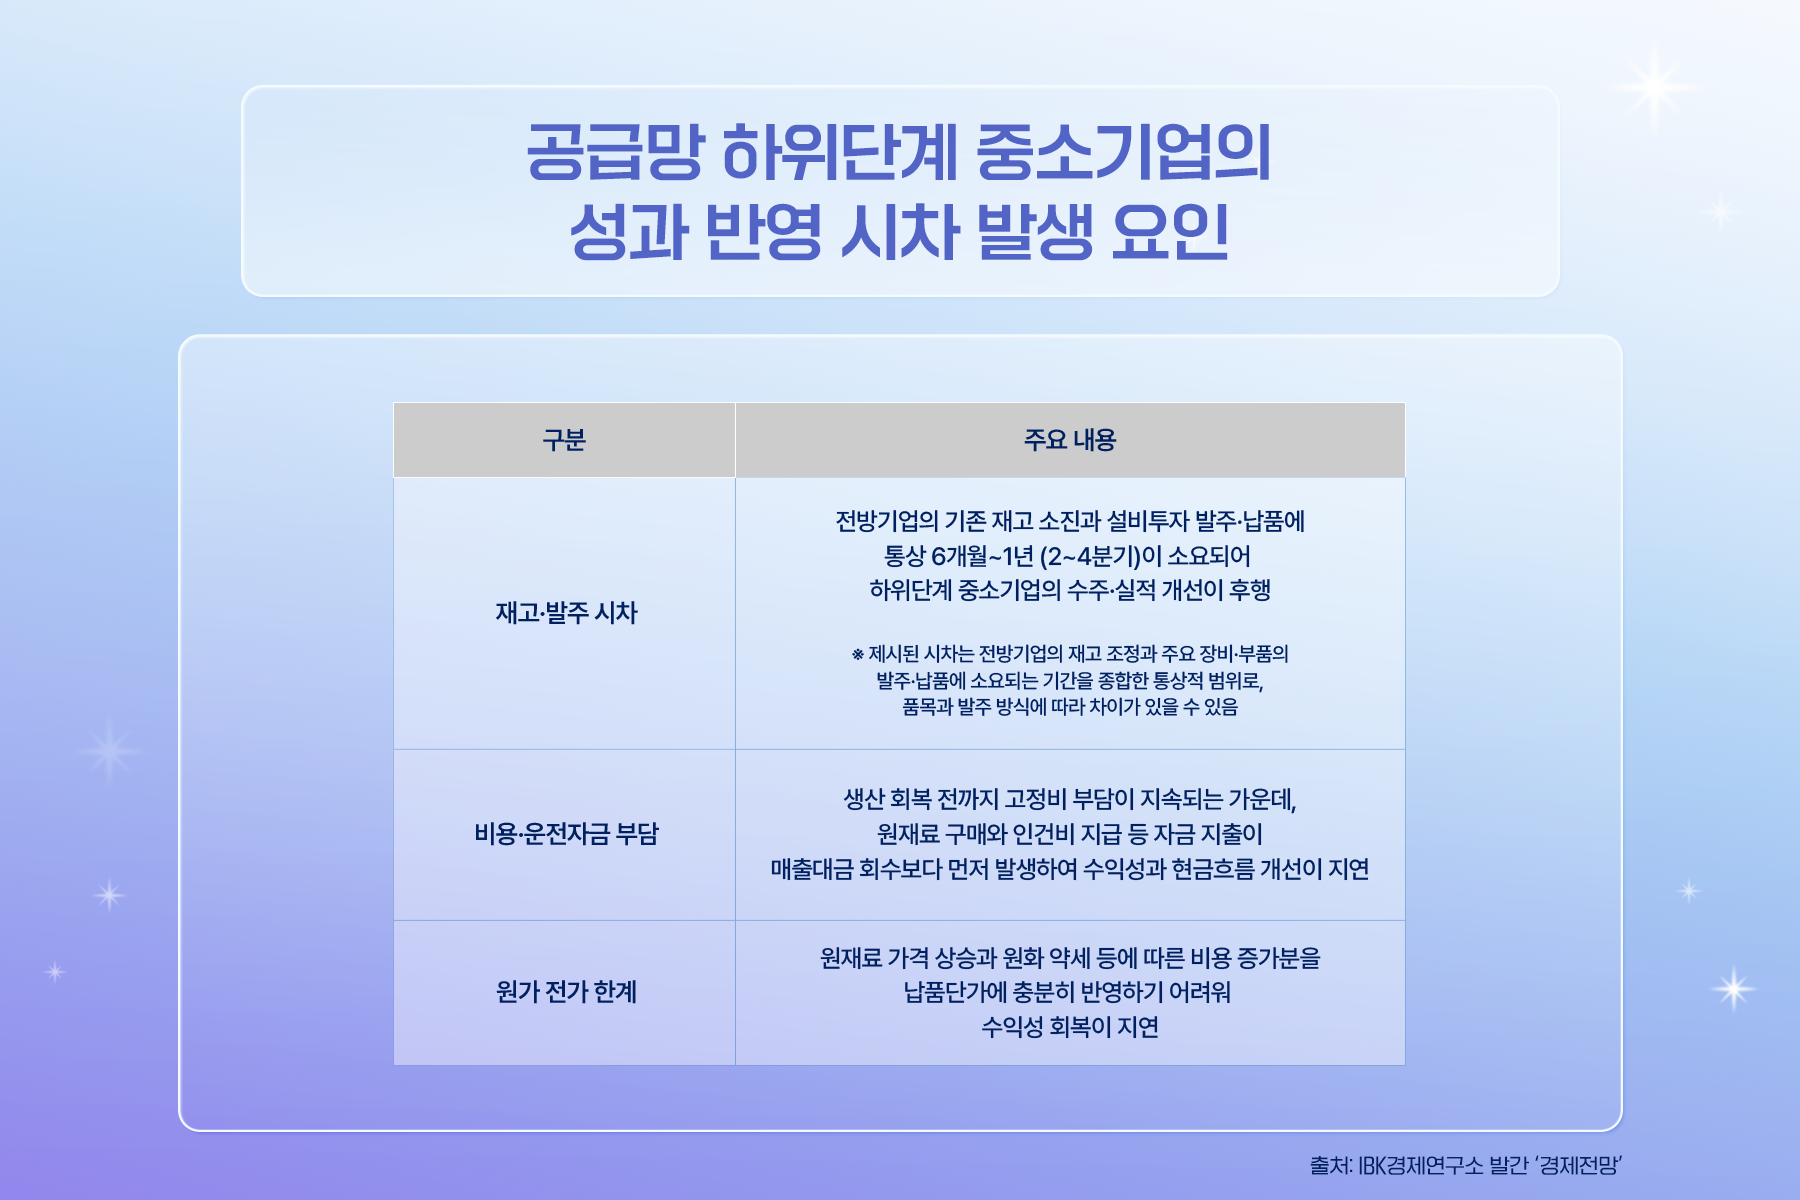
반면 소재·부품·장비 등 공급망 기업은 전방기업의 생산과 투자 확대가 실제 수주와 매출로 연결되기까지 일정한 시차가 존재합니다. 이에 따라 공급망 단계별로 실적 회복 속도에도 차이가 나타나고 있습니다.
전방기업의 기존 재고 소진부터 설비투자 발주와 납품까지 통상 6개월~1년 정도가 소요될 수 있으며, 생산 회복 전까지 이어지는 고정비와 운전자금 부담, 원재료 가격 상승분을 납품단가에 충분히 반영하기 어려운 점 등도 중소기업의 수익성 회복을 늦추는 요인으로 꼽힙니다.
메모리부터 시스템반도체까지, 서로 다른 반도체 생태계
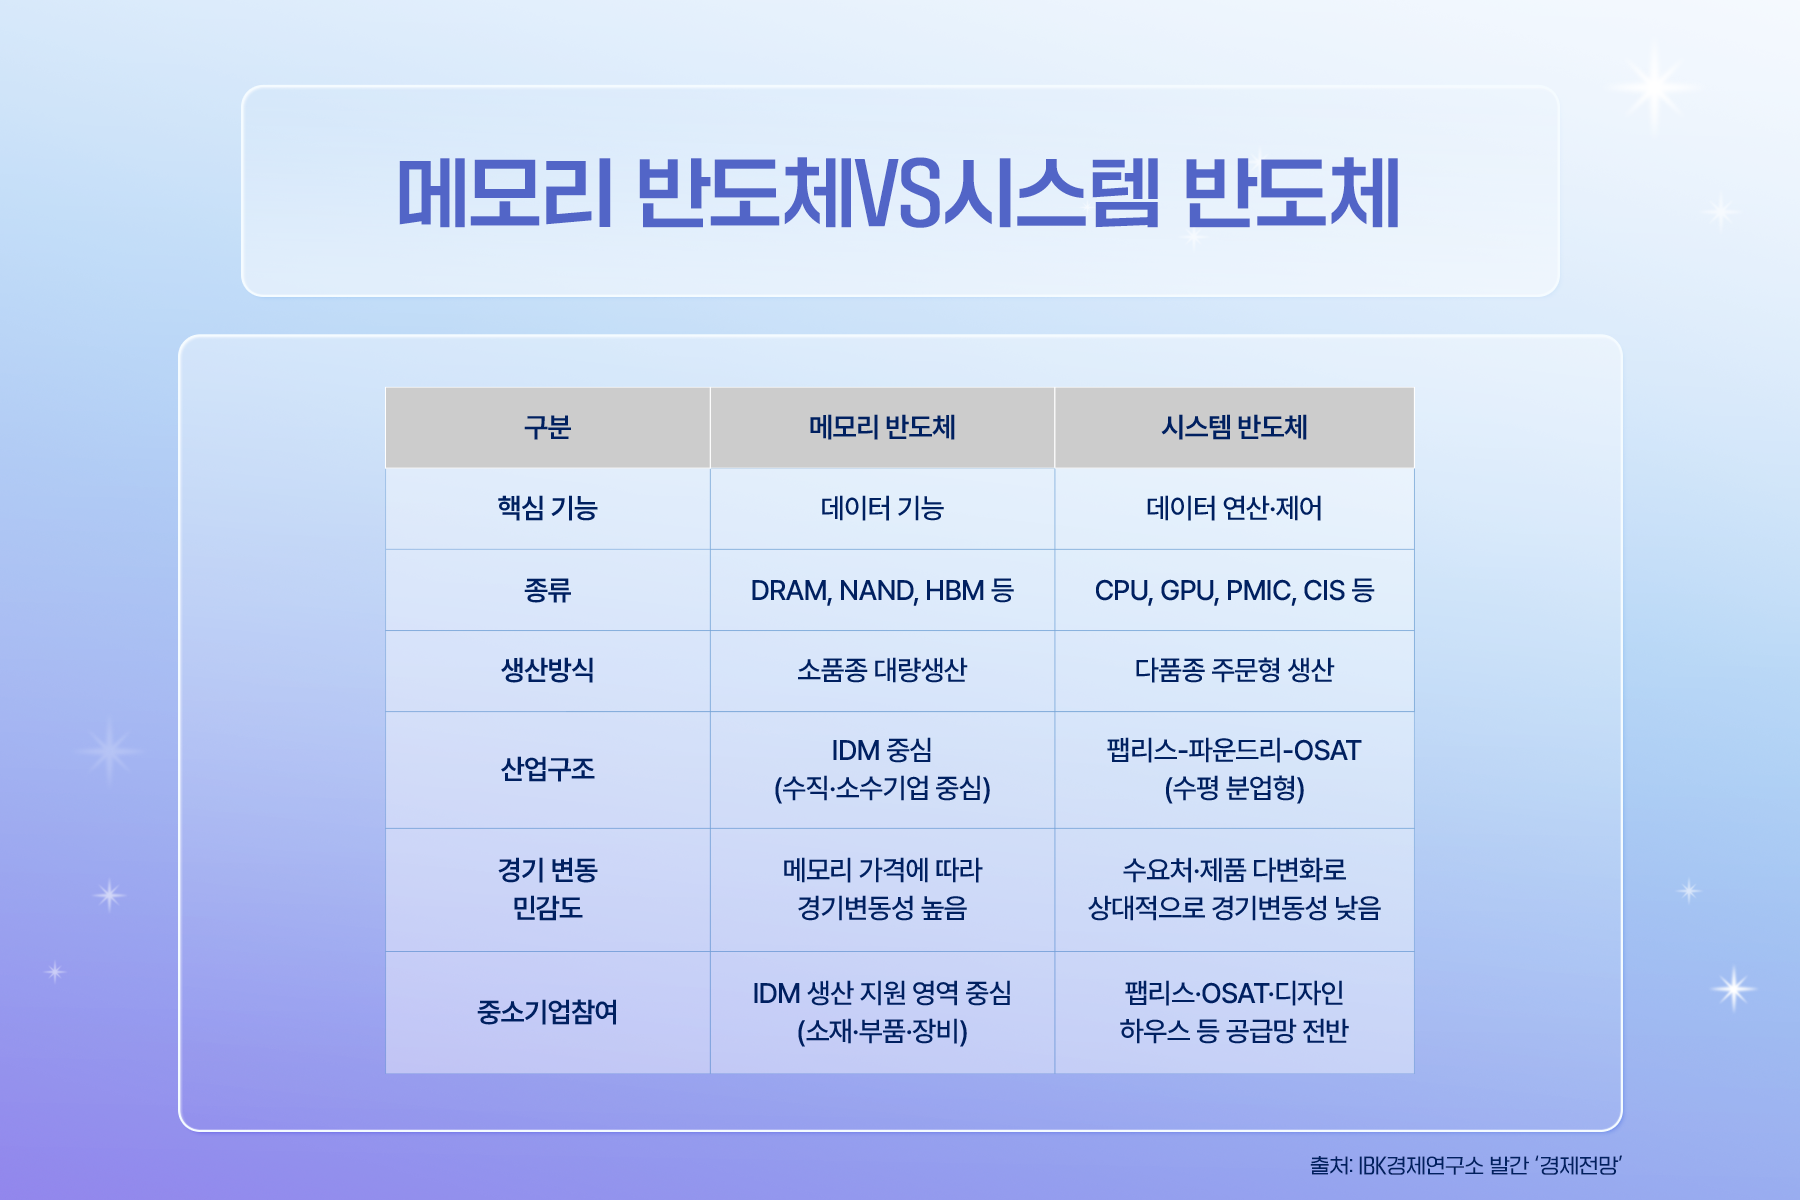
반도체 산업은 크게 메모리반도체와 시스템반도체로 구분되며, 시장구조와 생산방식, 산업생태계에도 차이가 있습니다.
글로벌 반도체 시장에서 매출액 기준 메모리반도체의 비중은 약 30%, 시스템반도체는 약 70%로 시스템반도체가 더 큰 비중을 차지합니다.
생산 방식도 다릅니다. 메모리반도체는 설계부터 생산까지 직접 수행하는 IDM 중심으로 운영되는 반면, 시스템반도체는 팹리스와 파운드리, OSAT 등이 각각 역할을 맡는 분업형 생태계를 이루고 있습니다.
중소기업의 참여 방식에도 차이가 있습니다. 메모리반도체에서는 IDM의 생산을 지원하는 소재·부품·장비 분야를 중심으로 중소기업이 참여하고 있으며, 시스템반도체에서는 팹리스·디자인하우스·OSAT 등 설계부터 후공정까지 공급망 전반에 중소기업이 폭넓게 분포하고 있습니다.
AI 확산으로 공급망의 성장축도 변화
반도체 산업은 설계와 생산, 후공정뿐 아니라 이를 뒷받침하는 소재·부품·장비까지 유기적으로 연결된 공급망 산업입니다.
또한 미국은 설계, 대만은 파운드리, 한국은 메모리, 일본·유럽은 소재·장비를 중심으로 국가별 전문화가 이루어져 있어 개별 생산기업뿐 아니라 공급망을 구성하는 기업들의 기술력과 생산역량도 산업 경쟁력을 좌우합니다.
AI 확산은 이러한 공급망의 성장축도 바꾸고 있습니다. AI 서버 확산으로 HBM 등 고부가가치 메모리 수요가 증가하면서 메모리 산업의 성장축이 범용제품에서 첨단제품으로 이동하고 있습니다.
미세공정의 한계를 보완하기 위한 첨단패키징의 중요성도 커지면서 후공정이 AI 반도체 경쟁력의 핵심 영역으로 부상하고 있습니다. 이에 따라 AI 반도체의 성장 기회는 GPU·HBM 등 완제품뿐 아니라 설계와 후공정, 관련 소재·부품·장비 등 공급망 전반으로 확산되고 있습니다.
반도체 생산을 뒷받침하는 공급망 속 중소기업

반도체 생산 자체는 대기업이 주도하고 있지만, 중소·중견기업 역시 설계와 후공정, 소재·부품·장비 등 공급망 곳곳에서 중요한 역할을 담당하고 있습니다.
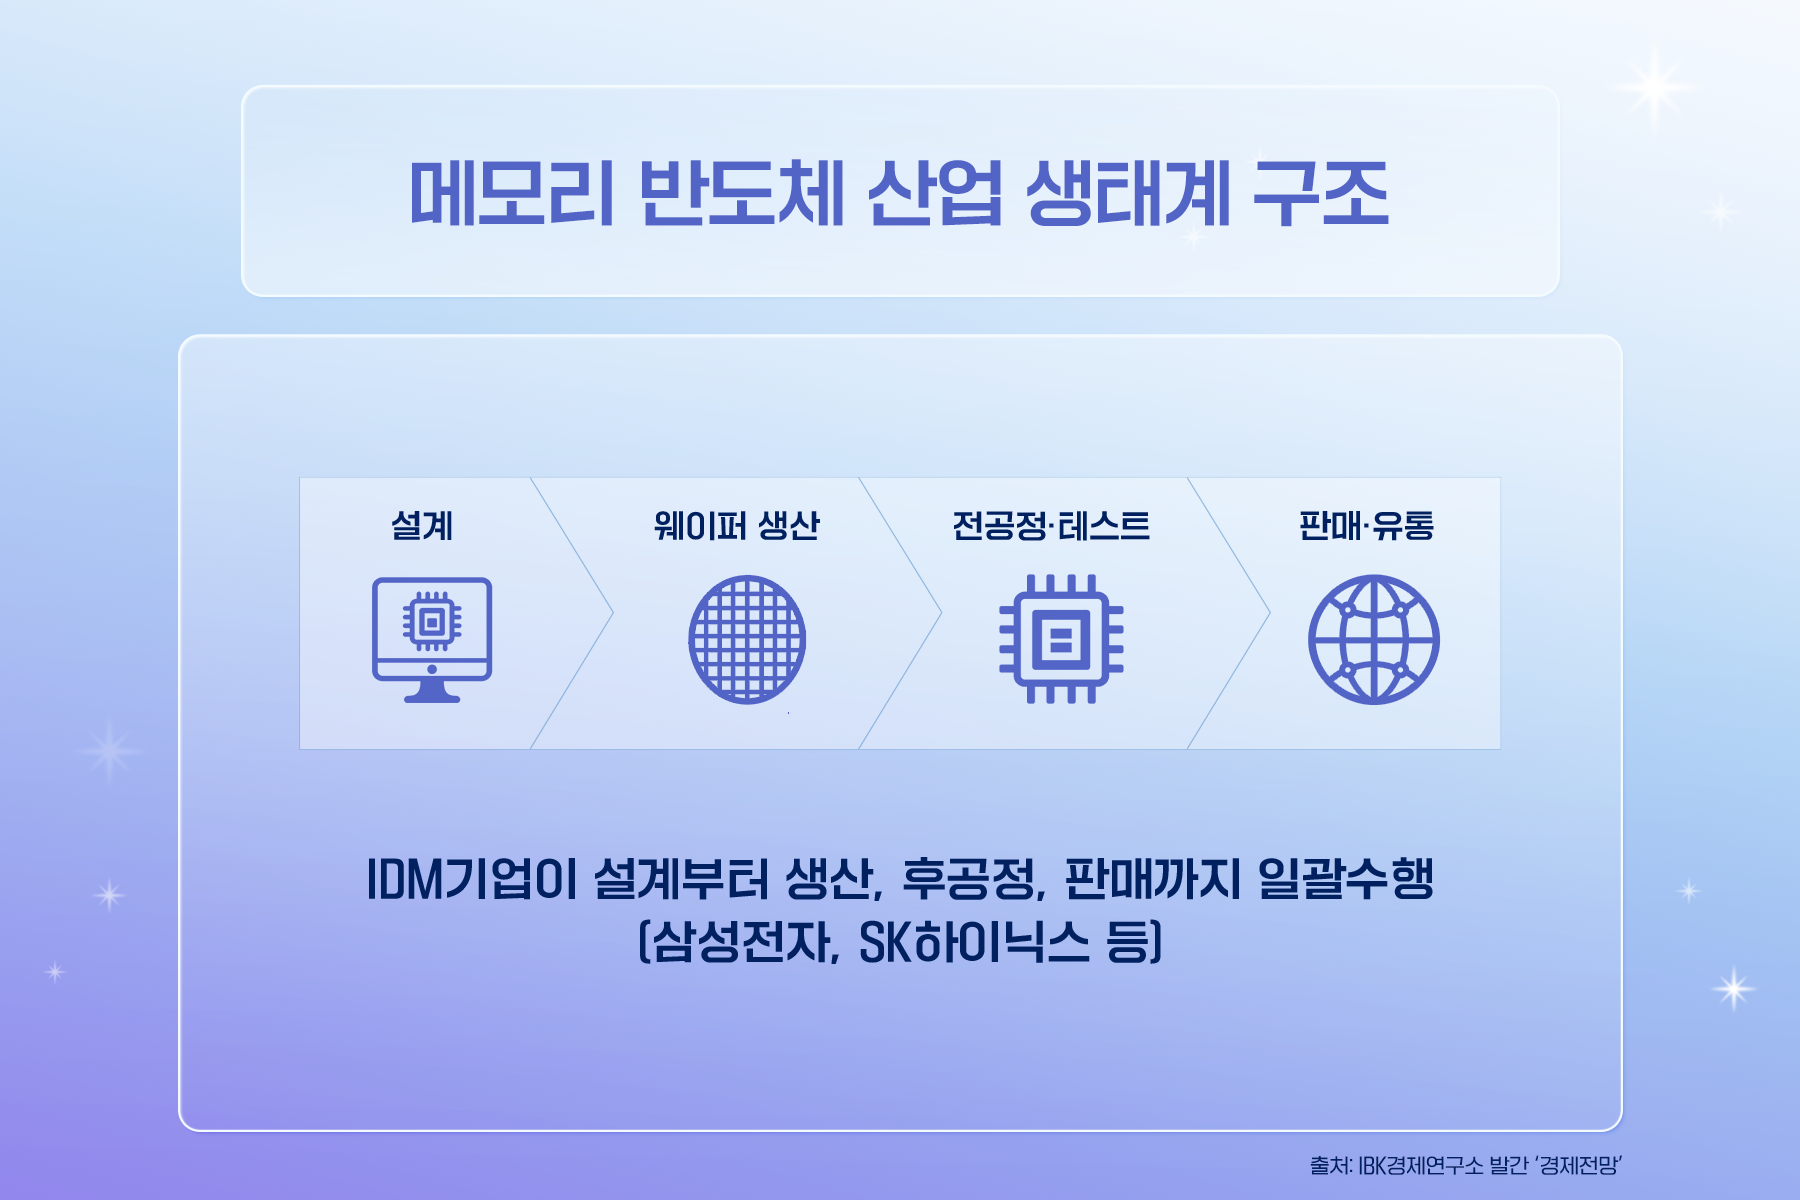
메모리반도체는 삼성전자와 SK하이닉스 등 IDM이 생산을 주도하는 가운데 소재·부품·장비와 검사 분야를 중심으로 다수의 중소·중견기업이 공급망을 구성하고 있습니다.
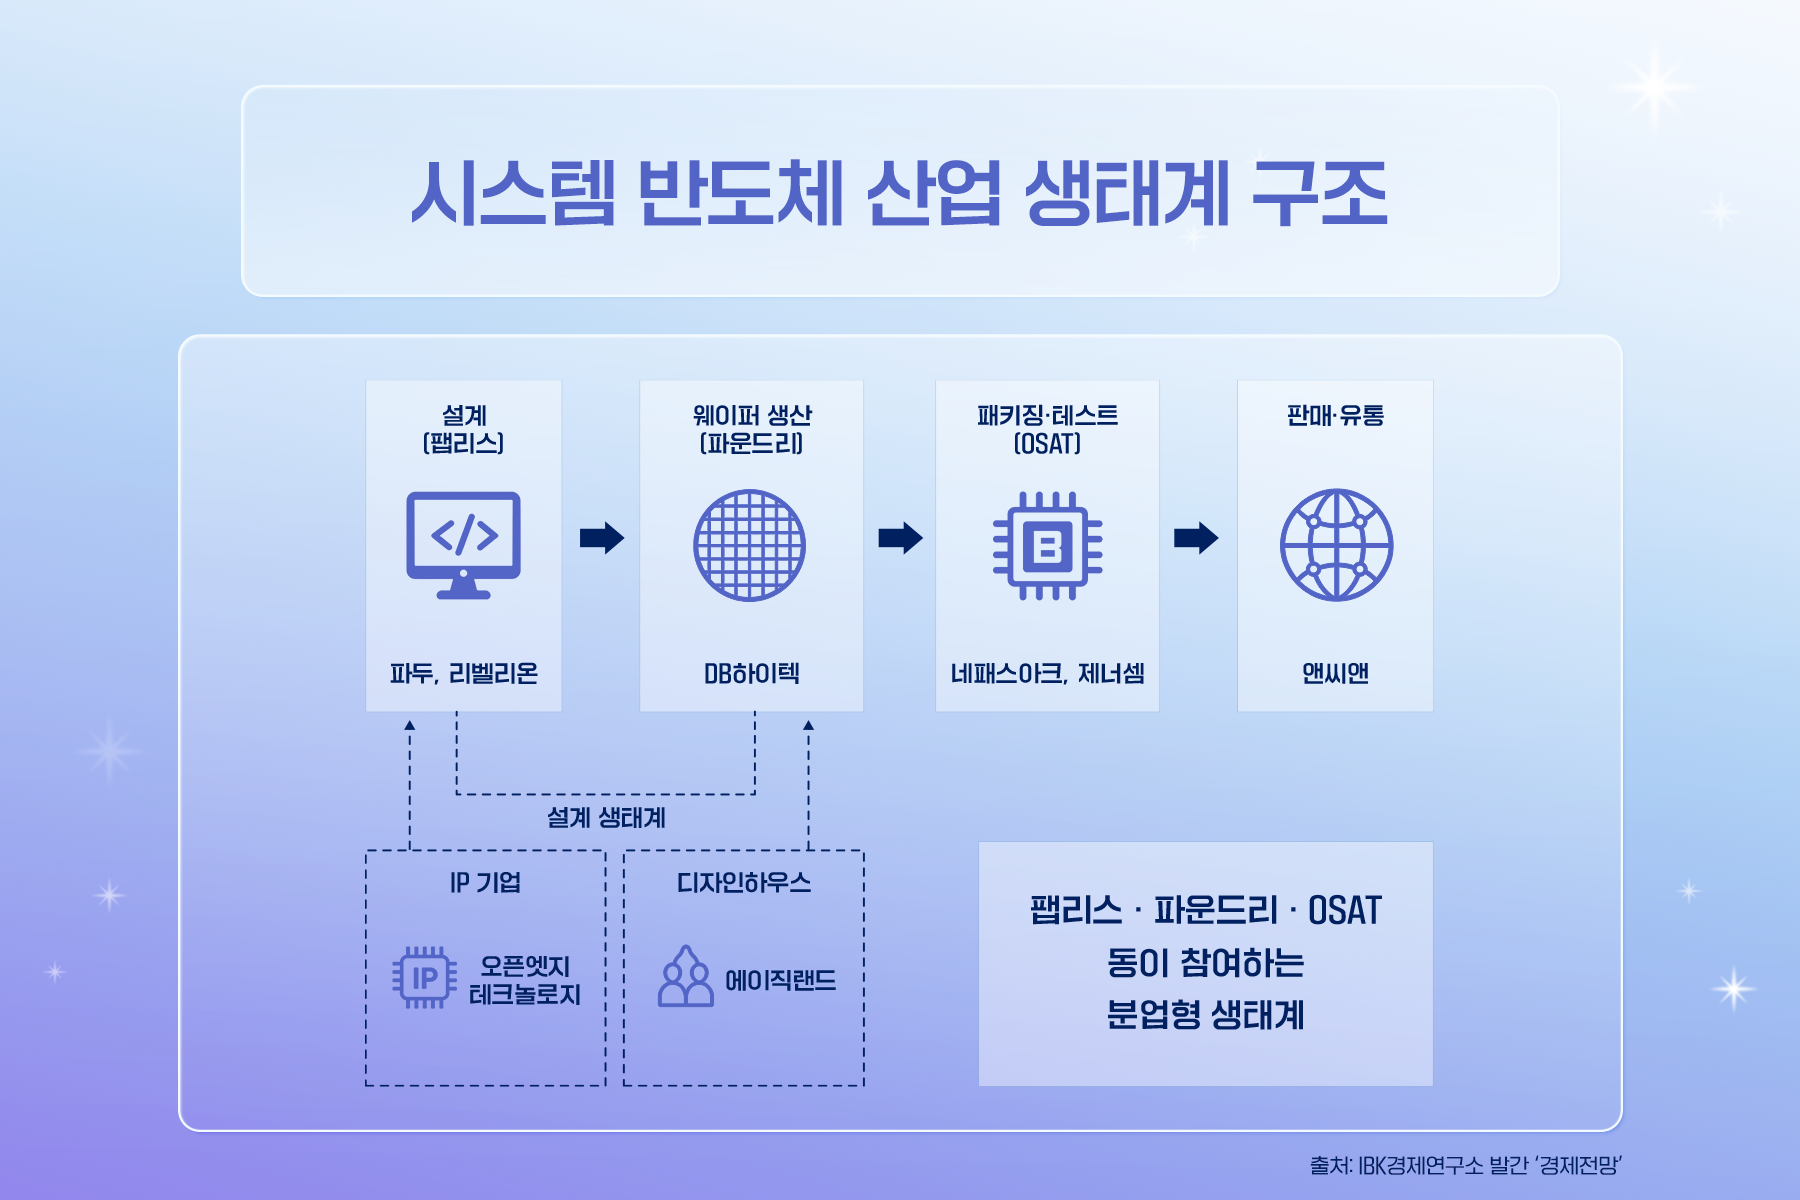
시스템반도체는 설계와 후공정 분야를 중심으로 팹리스와 디자인하우스, OSAT 등 중소·벤처기업이 참여하는 수평적 분업 생태계가 형성되어 있습니다.
이처럼 중소·중견기업은 공급망 각 단계에서 전문화된 기술력과 생산역량을 바탕으로 대기업의 생산 경쟁력을 뒷받침하고 있습니다.
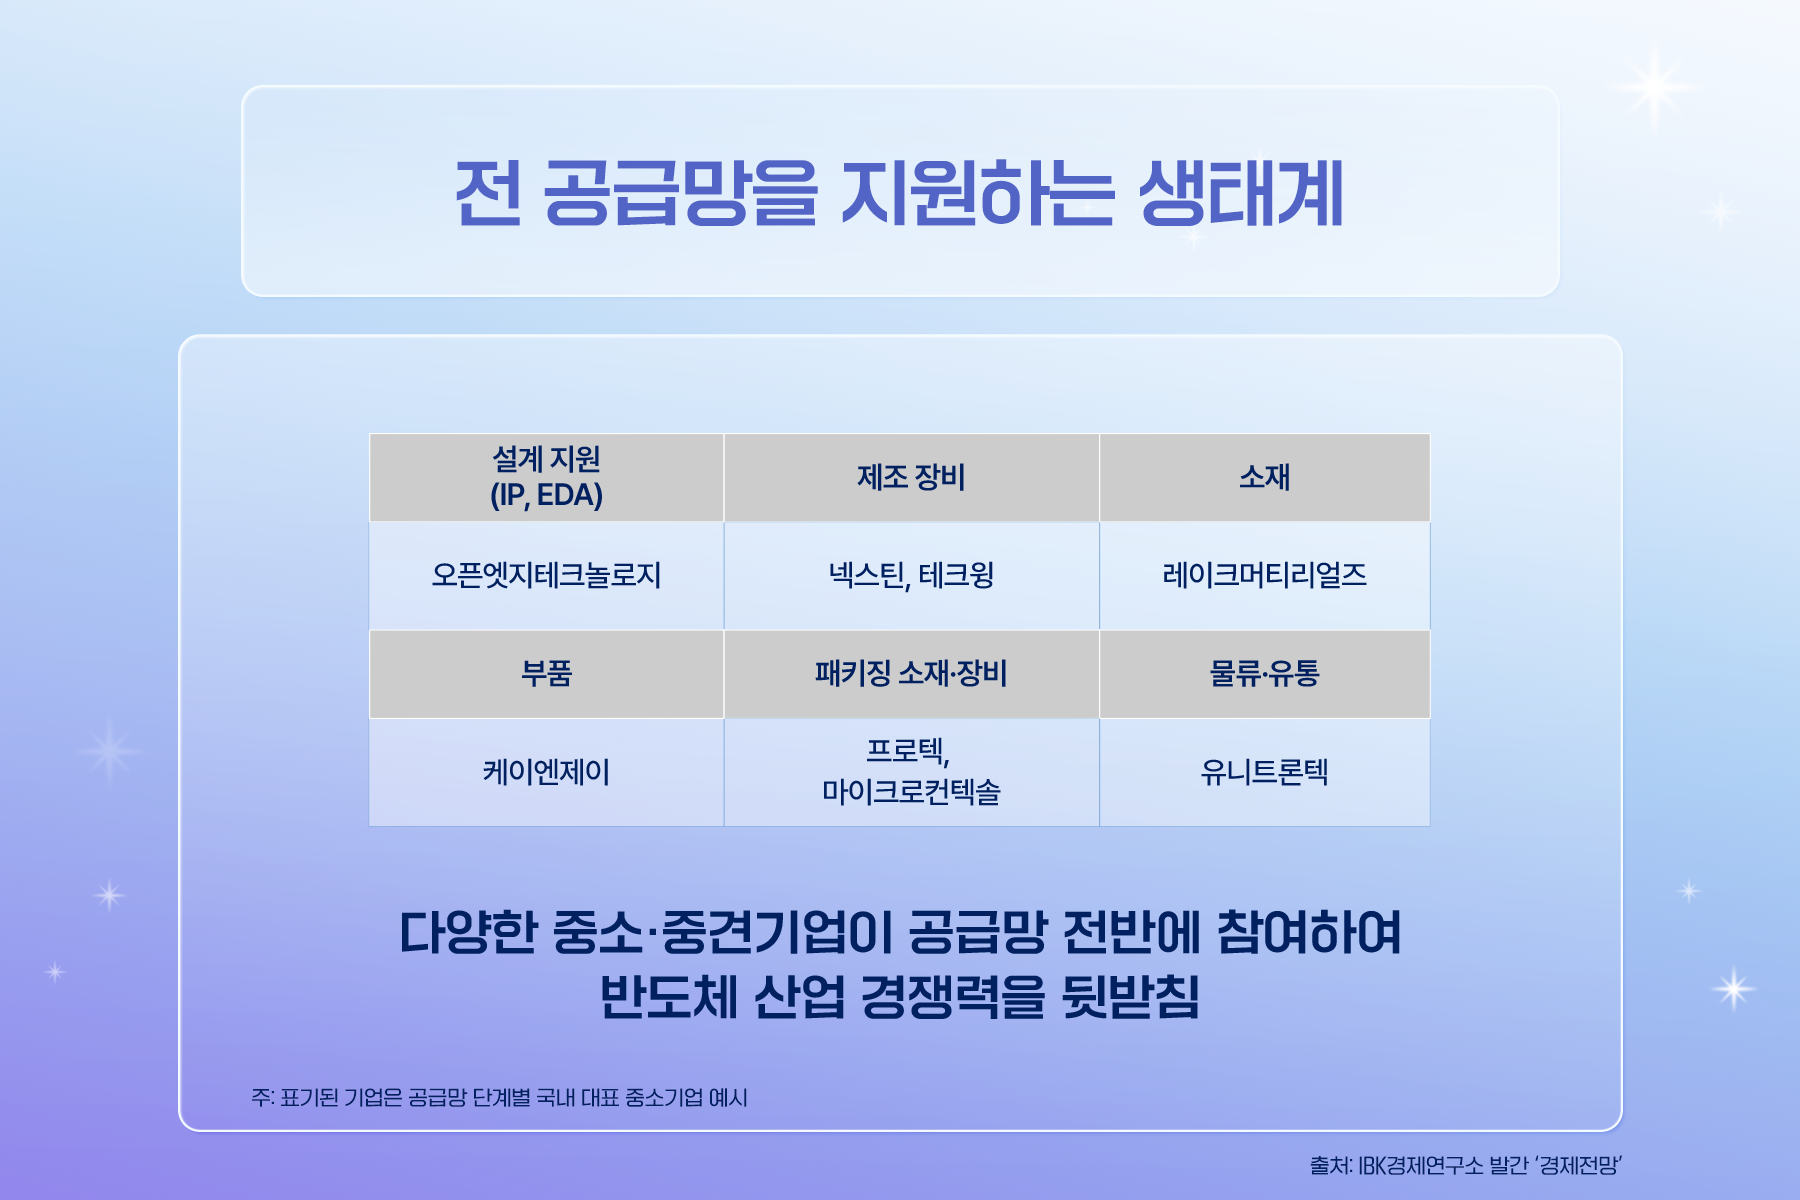
AI 시대, 중소기업의 성장 기회는 공급망 전반으로 확대
AI 확산에 따른 성장 기회는 일부 대기업이나 완제품 기업에만 한정되지 않습니다. 설계와 후공정, 소재·부품·장비 등 반도체 공급망 전반에서 새로운 수요가 나타날 것으로 예상됩니다.
먼저 설계 분야에서는 AI와 자동차 등 응용시장이 확대되면서 팹리스·IP·디자인하우스 등 시스템반도체 설계 분야의 수요가 확대되고 있습니다.
후공정에서는 HBM과 고성능 AI 반도체가 확대되면서 첨단패키징과 테스트의 중요성이 높아지고 있으며, 이에 따라 관련 분야의 성장 기회도 커지고 있습니다.
소재·부품·장비 분야에서도 첨단공정 투자가 확대되면서 관련 수요가 증가하고 있습니다. 특히 해외 의존도가 높은 핵심 공정을 중심으로 국산화와 공급망 진입 기회가 확대될 가능성이 있어, 국산화 수준이 낮은 공급망 취약 분야에도 주목할 필요가 있습니다.
다만 공급망에 속해 있다는 이유만으로 모든 기업이 같은 수준의 성장 기회를 갖는 것은 아닙니다. AI·HBM 등 성장 분야와의 연계성, 기업의 기술경쟁력, 전방기업과의 거래관계 등에 따라 기업별 성장 기회에는 차이가 존재합니다.
특히 AI·HBM·첨단패키징 등 고성장 분야의 공급망에 직접 참여하거나, 핵심 기술과 양산 능력을 확보한 기업, 해외 의존도가 높은 품목을 대체할 수 있는 기업 등이 상대적으로 성장 기회를 확보할 가능성이 있습니다. 주요 고객사의 품질 검증과 승인을 거쳐 안정적인 거래관계를 확보했는지도 중요한 요소입니다.
AI 반도체 성장, ‘업종’보다 공급망 속 역할에 주목
AI 시대의 반도체 성장 기회는 공급망 전반에 존재하지만 기업마다 수혜 정도에는 차이가 있을 수 있습니다.
따라서 반도체 산업을 하나의 업종으로 바라보기보다는 AI·HBM 등 성장 분야와의 연계성, 공급망 안에서 담당하는 역할, 기술경쟁력, 주요 수요기업과의 거래관계 등을 함께 살펴볼 필요가 있습니다.
기업의 투자와 수주, 양산 등 성장 단계에 따라 필요한 자금 역시 달라질 수 있는 만큼, 향후 공급망 내 중요성이 확대될 기업을 살펴보는 것이 중요할 것으로 보입니다.
2026년 하반기 경제환경 전망의 자세한 내용은
아래 링크를 통해 확인해 보세요!
IBK_기업은행_경제연구소_자세히_보러가기
IBK기업은행 경제연구소가 발간한 「IBK 경제브리프」는
국내외 산업과 경제 흐름을 분석해
주요 변화와 시사점을 살펴볼 수 있도록 제공합니다.
AI와 함께 빠르게 변화하는 반도체 산업,
완제품뿐 아니라 이를 연결하는 공급망의 변화에도 주목해 보세요.
'인사이트 log' 카테고리의 다른 글
| 국내 경제, 하반기에는 어떤 흐름을 보일까? (0) | 2026.08.26 |
|---|---|
| 세계 경제, 국가별 성장 동력은 어떻게 달라지고 있을까? (1) | 2026.07.30 |
| Active 시니어 vs Passive 시니어 투자 방식의 차이 (0) | 2026.06.30 |
| 물리적 나이가 아닌 "삶의 방식"으로 구분되는 시니어: Active 시니어 vs Passive 시니어 (0) | 2026.06.16 |
| 같은 “굿즈(사은품)” 다른 반응, 고객군별로 달라지는 “맞춤형 전략 필요” (0) | 2026.06.02 |


댓글